Receita Federal analisa a questão de subvenção para investimentos

Receita Federal analisa a questão de subvenção para investimentos

Em 14.09.2021 a Receita Federal expediu a Solução de Consulta DISIT nº 5010/21 reconhecendo que, a partir da Lei Complementar nº 160/2017, os incentivos e benefícios fiscais relativos ao ICMS, considerados como subvenção para investimentos nos termos do § 4º do artigo 30 da Lei nº 12.973/14, poderão ser excluídos do lucro real, desde que estejam previstos os requisitos impostos na norma, tais como a necessidade de que tenham sido concedidos como estímulo à implantação ou expansão de empreendimentos econômicos.

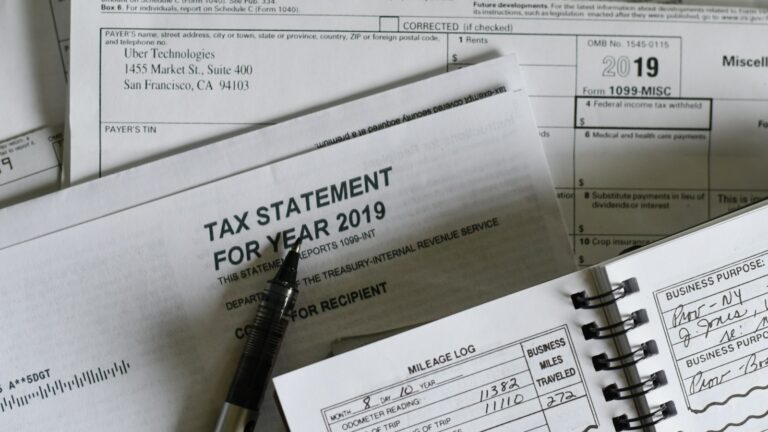
Foto: Abhinav Tripathi / Pexels
Foto de Produzido por TAGD Advogados
Produzido por TAGD Advogados

Une a qualidade e a proximidade de um escritório boutique à agilidade de uma banca moderna, entregando serviços jurídicos sob medida com abordagem pragmática, direta ao ponto e linguagem empresarial.

Tags :

Foto de Produzido por TAGD Advogados
Produzido por TAGD Advogados

Une a qualidade e a proximidade de um escritório boutique à agilidade de uma banca moderna, entregando serviços jurídicos sob medida com abordagem pragmática, direta ao ponto e linguagem empresarial.

Últimas Perspectivas

Consultoria exclusiva

Preservar um legado exige a mesma estratégia e seriedade que foram necessários para construí-lo.